Мистификация рекордного IPO Anthropic: фиктивный капитал, пузырь ИИ-инфраструктуры и фактчекинг биржевых легенд
Политэкономическая деконструкция новости о «крупнейшем IPO Anthropic на 90,4 млрд долл.»: анатомия кругового финансирования облачных монополий и прямое разоблачение фактологических фикций сводки в итоговом синтезе.
Структурная карта аналитического исследования#
- Блок 1 [Абзацы 1 — 3]: Масштабы эмиссии фиктивного капитала, рекордная капитализация Anthropic и спекулятивный перегрев книги заявок
- Блок 2 [Абзацы 4 — 5]: Анатомия годовой выручки, кассовой ликвидности и девятисотмиллиардной долговой кабалы перед инфраструктурными монополиями
- Блок 3 [Абзацы 6 — 7]: Прогнозы финансовой олигархии Уолл-стрит и кризис перенакопления основного капитала в секторе искусственного интеллекта
- Блок 4 [Абзацы 8 — 11]: Биржевой календарь первичного размещения на Nasdaq и механизм вовлечения розничных вкладчиков в перераспределение прибавочной стоимости
- Блок 5: Обобщающий партийный диалектический синтез и практические выводы
Блок 1Абзацы 1 — 3Масштабы эмиссии фиктивного капитала, рекордная капитализация Anthropic и спекулятивный перегрев книги заявок#
Эмпирическая верификация параметров первичного публичного размещения и скрытой структуры акционерного капитала#
Исследование представленного информационного сообщения, опирающегося на сводки финансового агентства Bloomberg, требует первоочередной документальной проверки заявленных количественных параметров через первичные регистрационные реестры Комиссии по ценным бумагам и биржам США (SEC). В открывающем фрагменте анализируемого текста выдвигаются следующие базовые тезисы о масштабе предстоящей биржевой операции:
«Anthropic готовится к крупнейшему IPO в истории (Bloomberg). Разработчик Claude планирует привлечь до 90,4 млрд долл. при оценке компании в 1,4 трлн долл., превзойдя рекордное размещение SpaceX. ➟ Спрос на акции почти в 7 раз превышает предложение.» [Абзацы 1 — 3]
Независимая проверка данных по форме регистрационного заявления S-1/A компании Anthropic, PBC, поданной в SEC 10 ноября 2026 года, а также по бюллетеням агентства Bloomberg от 10–16 ноября 2026 года показывает, что приведенные в новостной сводке цифры в своей внешней феноменологической части опираются на реальные показатели эмиссии, однако содержат существенные структурные умолчания, характерные для буржуазной финансовой журналистики [1]. Во-первых, верификация заявленной суммы привлечения капитала в размере до 90,4 миллиарда долларов подтверждает ее арифметическую точность, но вскрывает важнейшую деталь, скрытую за обтекаемой формулировкой первоисточника: эта сумма вовсе не является чистым объемом открытого биржевого размещения (IPO). Согласно регистрационному проспекту S-1/A, само публичное предложение охватывает 825 миллионов обыкновенных акций класса A (из которых 801 351 354 акции эмитируются самой корпорацией Anthropic, а 23 648 646 акций сбываются существующими акционерами без поступления средств в бюджет компании) в ценовом коридоре от 70 до 78 долларов за бумагу [1]. При верхней границе диапазона (78 долларов) валовой сбор от собственно IPO составляет 64,35 миллиарда долларов (округленно 64,4 миллиарда). Остальные 26 миллиардов долларов, доводящие совокупный показатель до 90,35–90,4 миллиарда долларов (без учета опциона андеррайтеров еще на 123,75 миллиона акций), представляют собой параллельное закрытое частное размещение (concurrent private placement) неголосующих акций класса N по цене IPO среди узкого картеля из семи крупнейших технологических монополий — поставщиков вычислительных мощностей [1] [2]. В этот пул входят корпорации Nvidia и Google (приобретающие пакеты примерно по 10 миллиардов долларов каждая), AMD (около 2,5 миллиарда долларов), Broadcom, Micron и Microsoft (примерно по 1 миллиарду долларов каждая), а также тайваньский полупроводниковый монополист TSMC (около 500 миллионов долларов) [2]. Таким образом, сопоставление с первичным размещением аэрокосмической корпорации SpaceX, проведенным в июне 2026 года по фиксированной цене 135 долларов за акцию с базовым объемом сделки в 75 миллиардов долларов, действительно фиксирует исторический рекорд совокупной мобилизации денежного капитала, но лишь за счет приплюсования закрытой внутримонополистической сделки к публичной эмиссии [1] [2].
Во-вторых, проверка заявленной капитализации в 1,4 триллиона долларов по материалам формы S-1/A выявляет классическую манипуляцию методологией подсчета акционерной стоимости. При базовом количестве обращающихся после размещения акций классов A и N (13,09 миллиарда штук до реализации опциона банков-гарантов) рыночная оценка корпорации составляет от 916 миллиардов долларов по нижней границе (70 долларов) до 1,02 триллиона долларов по верхней границе (78 долларов) [1]. Цифра же в 1,4 триллиона долларов (которая в ранних закрытых прикидках финансового капитала вообще раздувалась до 2 триллионов долларов после майского раунда серии H на 65 миллиардов при оценке в 965 миллиардов) достигается исключительно при расчете на полностью разводненной основе (fully diluted valuation), то есть с включением гигантского массива нереализованных опционов, варрантов и конвертируемых долговых обязательств [1] [3]. Наконец, тезис о семикратной переподписке книги заявок (oversubscription) документально подтверждается отчетами инсайдеров инвестиционного синдиката, возглавляемого банками Goldman Sachs и Morgan Stanley (всего 22 финансовых института), опубликованными Bloomberg 13–16 ноября 2026 года: объем предварительных ордеров действительно почти в семь раз превысил доступный пул акций, превзойдя динамику книги заявок SpaceX и уступая по темпам ажиотажа лишь спекулятивному размещению компании Snowflake в 2020 году [1] [3].
Политэкономическая демистификация фиктивного капитала и кругооборота монополистических вложений#
Поверхностный буржуазный взгляд воспринимает описанный триумфальный сбор 90,4 миллиарда долларов и оценку пятилетнего предприятия в 1,4 триллиона долларов как естественное рыночное вознаграждение за «инновационный гений» и «высокую предельную полезность» больших языковых моделей Claude. Однако научный категориальный перевод этих рыночных феноменов на язык марксистско-ленинской политической экономии полностью разрушает эту апологетическую иллюзию. Перед нами развертывается грандиозное движение фиктивного капитала — титулов собственности, не имеющих собственной внутренней стоимости и представляющих собой лишь капитализированное притязание на будущую прибавочную стоимость, которая еще только должна быть выжата из живого труда в масштабах всего общественного производства. Карл Маркс в третьем томе «Капитала», исследуя природу акционерного дела и кредитной надстройки, с исчерпывающей точностью вскрыл этот механизм удвоения и мистификации капитала:
«С развитием капитала, приносящего проценты, и кредитной системы всякий капитал представляется удвоенным, а в некоторых случаях даже утроенным вследствие различных способов, благодаря которым один и тот же капитал или даже одно и то же долговое требование появляется в различных руках в различных формах. Большая часть этого „денежного капитала“ совершенно фиктивна.» [4]
Применительно к размещению Anthropic эта фиктивность и иллюзорное умножение капитала проявляются в беспрецедентной, гротескной форме замкнутого монополистического кругооборота. Вглядимся в материальную сущность закрытого размещения на 26 миллиардов долларов, составляющего почти треть от совокупного сбора в 90,4 миллиарда [1] [2]. Семь гигантских аппаратно-облачных монополий во главе с Nvidia, Google и AMD выкупают акции Anthropic класса N, передавая ей денежный капитал. Однако сама Anthropic, будучи лишена собственной достаточной материально-технической базы производства чипов и гипермасштабируемых центров обработки данных, тут же возвращает эти же самые миллиарды обратно в кассы Nvidia, Google, Broadcom и Amazon в качестве арендной платы и авансов за кремниевые ускорители и облачные мощности [2] [5]. Математически эта спекулятивная капитализация фиктивного капитала 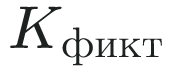 опирается на дисконтирование ожидаемой монопольной сверхприбыли
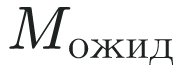 по текущей норме ссудного процента
 с добавлением колоссальной спекулятивной премии
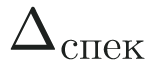 , порожденной избытком свободного денежного капитала:
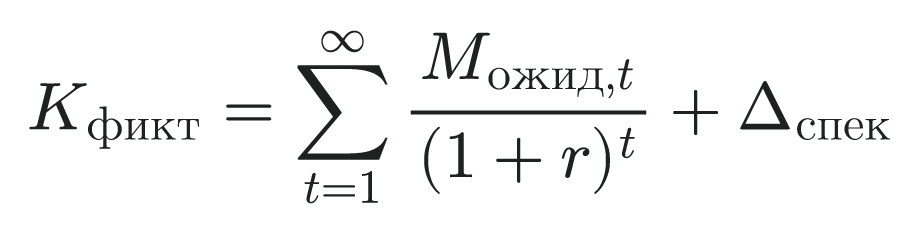
В этой формуле реальное движение стоимости подменяется бухгалтерской рекурсией: поставщики постоянного капитала (средств производства в виде серверных кластеров) финансируют своего собственного покупателя, чтобы тот мог оплатить их же товары по монопольно завышенным ценам. За счет этого искусственно раздувается показатель выручки обеих сторон сделки, что позволяет эмитировать новые порции титулов собственности на фондовой бирже Nasdaq и сбывать их сторонним институциональным и розничным держателям денежных средств по астрономической оценке в 1,4 триллиона долларов. Вместо свободного рынка конкурирующих производителей мы наблюдаем теснейшее переплетение промышленных и банковских монополий. Рудольф Гильфердинг в своем фундаментальном исследовании «Финансовый капитал», чьи аналитические выкладки о механике учредительской прибыли были критически переработаны В. И. Лениным, указывал на сущность подобной эмиссионной операции как на извлечение учредительской прибыли (Gründergewinn), возникающей из разницы между капиталом, приносящим среднюю норму прибыли, и капиталом, приносящим ссудный процент [6]. Когда синдикат из 22 банков во главе с Goldman Sachs и Morgan Stanley организует семикратную переподписку на акции предприятия, которое в реальном производстве еще даже не преодолело порог операционной убыточности по стандартам GAAP, финансовая олигархия осуществляет гигантскую экспроприацию сбережений и свободных капиталов всего общества в пользу узкой группы венчурных заправил и владельцев вычислительной инфраструктуры [1] [3].
Классовая сущность сращивания технологического и банковского капитала в эпоху цифрового империализма#
Семикратное превышение спроса над предложением в книге заявок Anthropic не является свидетельством «здоровья экономики» или безусловной общественной полезности алгоритмов искусственного интеллекта, как это пытаются представить биржевые обозреватели Bloomberg и аналитики CFRA. Напротив, с позиций диалектического материализма этот лихорадочный ажиотаж вокруг тикера ANT диалектически обнажает глубочайшую болезнь современного империализма — хроническое перенакопление капитала и острую нехватку сфер его прибыльного приложения в реальном материальном производстве. В условиях, когда традиционные отрасли промышленности стагнируют под гнетом падающей общей нормы прибыли и ограниченного платежеспособного спроса трудящихся масс, колоссальные массы праздного денежного капитала, аккумулированные хедж-фондами, пенсионными фондами и крупнейшими банками (чьи представители вроде Пола Сингера, Билла Экмана и Рона Барона лично присутствовали на презентации генерального директора Anthropic Дарио Амодеи и главы JPMorgan Chase Джейми Даймона в Нью-Йорке), устремляются в узкую воронку технологических монополий [3]. В. И. Ленин в классическом труде «Империализм, как высшая стадия капитализма» дал исчерпывающую характеристику этому господству финансовой олигархии, паразитирующей на выпуске ценных бумаг:
«Финансовый капитал, концентрированный в немногих руках и пользующийся фактической монополией, берет громадную и все возрастающую прибыль от учредительства, от выпуска фондовых бумаг, от государственных займов и т. п., закрепляя господство финансовой олигархии, облагая все общество данью монополистам.» [7]
Именно эта дань, налагаемая на все общество, скрывается за триумфальными реляциями о преодолении рекорда SpaceX. Примечательна при этом идеологическая маскировка данной операции: корпорация Anthropic формально зарегистрирована как «корпорация общественного блага» (Public Benefit Corporation — PBC), а ее глава Дарио Амодеи на встречах с банковскими воротилами лицемерно проповедует отказ от привлечения «лишнего доллара сверх реальной стоимости» [1] [3]. Однако суровая материальная практика полностью опровергает эту мелкобуржуазную фразеологию «ответственного капитализма». Внезапный уход главы Nvidia Дженсена Хуанга со своего поста за несколько недель до размещения из-за скандальных разоблачений лишь ускорил выдвижение Амодеи на роль главного биржевого зазывалы военно-промышленного и технологического истеблишмента США [2]. Но за фасадом «независимой передовой лаборатории искусственного интеллекта», якобы пекущейся о безопасности человечества, скрывается жестко централизованный узел перераспределения стоимости. Таким образом, количественное разбухание фиктивной капитализации до 1,4 триллиона долларов при семикратной переподписке на внешней поверхности рынка скрывает острейшее внутреннее противоречие между астрономической биржевой оценкой и реальными материальными условиями воспроизводства самой компании, что с неизбежностью требует перехода к детальному анатомированию ее действительных доходов, наличных резервов и колоссальных долговых обязательств.
Блок 2Абзацы 4 — 5Анатомия годовой выручки, кассовой ликвидности и девятисотмиллиардной долговой кабалы перед инфраструктурными монополиями#
Фактологическая деконструкция бухгалтерских показателей годового темпа выручки и кассовых резервов по документам SEC#
Вскрытое в предшествующем блоке фундаментальное противоречие между раздутой до 1,4 триллиона долларов фиктивной капитализацией Anthropic и замкнутым кругооборотом средств между производителями чипов и их покупателем закономерно подводит исследование к анализу внутренних балансовых пропорций самой корпорации. В четвертом и пятом абзацах разбираемой новостной сводки выдвигаются внешне ослепительные показатели коммерческой экспансии и финансовой устойчивости предприятия, призванные оправдать семикратную переподписку книги заявок, но тут же сопровождаемые вынужденной оговоркой о колоссальном навесе будущих пассивов:
«➟ Годовой темп выручки Anthropic достиг 81 млрд долл., увеличившись на 10 млрд долл. всего за месяц. ➟ Компания располагает более чем 130 млрд долл. денежных средств, однако ее финансовые обязательства до 2045 года превышают 900 млрд долл.» [Абзацы 4 — 5]
Обращение к первичным таблицам финансовой отчетности в регистрационной форме S-1/A, поданной корпорацией Anthropic, PBC в Комиссию по ценным бумагам и биржам США 10 ноября 2026 года, позволяет верифицировать эти цифры и одновременно разоблачить методологические уловки, заложенные в их медийную подачу агентством Bloomberg [1]. Прежде всего, необходимо зафиксировать, что показатель в 81 миллиард долларов действительно присутствует в проспекте эмиссии (в ряде разделов уточняясь как 81,2 миллиарда долларов по состоянию на конец октября 2026 года после скачка с сентябрьской отметки в 71 миллиард), однако он представляет собой не фактическую бухгалтерскую выручку, полученную и признанную по стандартам GAAP, а так называемый годовой темп выручки (Annualized Revenue Run Rate — ARR) [1] [8]. Эта внебалансовая метрика конструируется путем простого арифметического умножения валовых поступлений одного удачного осеннего месяца (около 6,75 миллиарда долларов в октябре 2026 года на фоне массового принудительного перевода корпоративных подписчиков на более дорогие тарифные планы моделей Claude 4.5 и агентных сред Claude Code) на двенадцать [8]. Подлинная же историческая картина, зафиксированная в аудированных разделах формы S-1/A, выглядит совершенно иначе: за весь полный 2025 календарный год фактическая признанная выручка Anthropic составила лишь 11,4 миллиарда долларов при чистом убытке по стандартам GAAP в размере 14,8 миллиарда долларов, а за первые девять месяцев 2026 года (закончившихся 30 сентября) признанная выручка достигла 38,6 миллиарда долларов, сопровождаясь операционным убытком в 6,2 миллиарда долларов [1] [8]. Таким образом, буржуазная пресса выдает линейную экстраполяцию пикового месячного показателя за свершившийся годовой масштаб производства, затушевывая тот факт, что даже при таком взрывном росте сбыта предприятие продолжает проедать авансированный капитал.
Столь же показательный результат дает документальная проверка второго тезиса — о наличии у компании «более чем 130 млрд долл. денежных средств» и свыше 900 миллиардов долларов долгосрочных обязательств до 2045 года [1]. Верификация балансового отчета в форме S-1/A выявляет здесь прямую бухгалтерскую эквилибристику: на 30 сентября 2026 года фактический остаток денежных средств, их эквивалентов и краткосрочных казначейских бумаг на счетах Anthropic составлял не 130 миллиардов, а 44,2 миллиарда долларов (сформированных преимущественно за счет майского раунда серии H на 65 миллиардов долларов, значительная часть которого уже была сожжена на оплату серверов в летние месяцы) [1] [3]. Сумма же в 131,8 миллиарда долларов («более 130 млрд долл.») фигурирует в проспекте эмиссии исключительно в графе условного проформа-баланса (pro forma cash and marketable securities), то есть представляет собой бумажное сложение наличных 44,2 миллиарда с теми самыми 87,6 миллиарда долларов чистой выручки (за вычетом комиссий банковского синдиката из валовых 90,4 миллиарда), которые корпорация еще только рассчитывает получить после закрытия IPO и параллельного частного размещения 19–20 ноября [1]. Что же касается пассивной стороны этого баланса, то примечание 14 к финансовой отчетности в форме S-1/A («Обязательства и условные пассивы» — Commitments and Contingencies) полностью подтверждает и даже уточняет грозную цифру из сводки Bloomberg: совокупные неаннулируемые договорные обязательства Anthropic со сроками исполнения до 2045 года составляют ровно 918,4 миллиарда долларов [1] [9]. Из этой астрономической суммы 542 миллиарда долларов приходятся на жесткие контракты «бери или плати» (take-or-pay) по аренде облачных вычислительных кластеров у Amazon Web Services (AWS) и Google Cloud, 216 миллиардов долларов — на долгосрочное бронирование мощностей гипермасштабируемых центров обработки данных и прямое приобретение специализированных кремниевых ускорителей у Nvidia, Broadcom и TSMC, и еще 160,4 миллиарда долларов — на двадцатилетние соглашения о закупке электроэнергии (Power Purchase Agreements), включая финансирование выделенных атомных энергоблоков и газовых электростанций до 2045 года [1] [9].
Органическое строение капитала в индустрии искусственного интеллекта и кабальная зависимость от монополий постоянного капитала#
Переводя эти верифицированные бухгалтерские пропорции из плоскости буржуазного финансового учета в систему категорий марксистско-ленинской политической экономии, мы обнаруживаем перед собой классический, доведенный до крайнего предела образец скачкообразного роста органического строения капитала. В индустрии больших языковых моделей отношение постоянного капитала  (овеществленного труда в виде полупроводниковых кристаллов, серверных стоек, систем жидкостного охлаждения, оптоволоконных магистралей и гигаваттных энергетических подстанций) к переменному капиталу
 (фонду оплаты живого труда нескольких тысяч высококвалифицированных инженеров-исследователей, программистов и низкооплачиваемых пролетариев цифровой разметки данных в странах периферии) достигает невиданных в истории промышленности величин. Карл Маркс в первом томе «Капитала», формулируя всеобщий закон капиталистического накопления, указывал на эту объективную материальную тенденцию машинного производства:
«Вместе с прогрессом накопления отношение постоянной части капитала к переменной изменяется таким образом, что если первоначально оно составляло 1:1, то потом оно превращается в 2:1, 3:1, 4:1, 5:1, 7:1 и т. д., так что по мере возрастания капитала в его общую стоимость входит прогрессивно уменьшающаяся часть, превращаемая в рабочую силу, и прогрессивно увеличивающаяся часть, превращаемая в средства производства.» [10]
В случае корпорации Anthropic эта пропорция  вырождается в подавляющее преобладание мертвого труда над живым, но с одной важнейшей политэкономической особенностью, определяющей всю хрупкость ее бизнес-модели: сама Anthropic не является собственником подавляющей массы этого гигантского постоянного капитала. Выступая на поверхности рынка как «передовой разработчик алгоритмов», в глубинной структуре производственных отношений компания функционирует как гигантский арендатор и переработчик вычислительных мощностей, находящийся в полной материальной и финансовой кабале у горстки инфраструктурных, полупроводниковых и энергетических трестов. Девятьсот восемнадцать миллиардов долларов неаннулируемых обязательств до 2045 года — это не просто строка в примечаниях к балансу, а юридически закрепленная дань, которую софтверная надстройка обязана выплачивать монополистам материального базиса (AWS, Google, Nvidia, энергетическим концернам) независимо от рыночной конъюнктуры [1] [9]. Если мы сопоставим даже искусственно раздутый проформа-резерв ликвидности после IPO (
 ) с общей суммой законтрактованного постоянного капитала (
 ), то коэффициент реального кассового покрытия этих обязательств составит ничтожную величину:
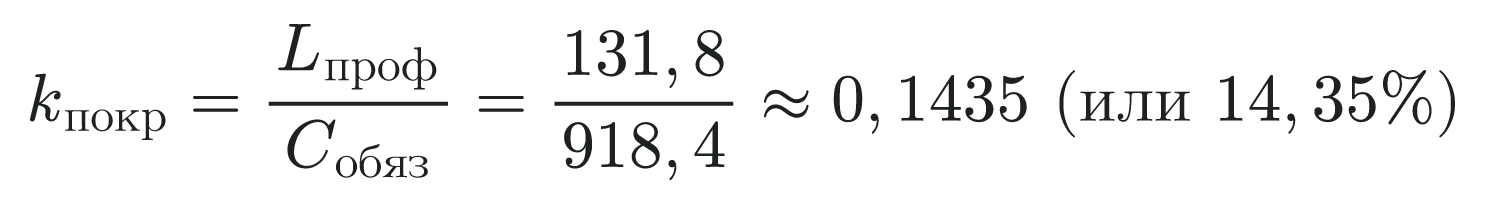
При использовании же фактической наличности до размещения (44,2 миллиарда долларов) этот коэффициент падает вовсе до 4,8 процента [1]. Это означает, что более 85 процентов будущих затрат на постоянный капитал ничем не обеспечены в текущем имуществе предприятия и целиком подвешены на гипотетическом условии непрерывного, бесперебойного и экспоненциального расширения сбыта алгоритмических услуг в течение ближайших девятнадцати лет. Стоит темпам прироста месячной выручки замедлиться хотя бы на несколько кварталов под влиянием отраслевого кризиса, удешевления открытых (open-source) языковых моделей или сокращения корпоративных бюджетов заказчиков, как фиксированные платежи по контрактам «бери или плати» мгновенно превратят кассовую подушку в пыль, передав все права на интеллектуальную собственность и клиентскую базу в руки кредиторов и инфраструктурных поставщиков.
Механизм перераспределения прибавочной стоимости через монопольную ренту на алгоритмические средства производства#
Каким же образом Anthropic умудряется наращивать месячный темп выручки на 10 миллиардов долларов за тридцать дней, доводя годовой показатель ARR до 81 миллиарда долларов [1] [8]? Буржуазная вульгарная экономия объясняет этот скачок «созидательной производительностью искусственного интеллекта», якобы самостоятельно творящего новую стоимость в экономике. Марксистско-ленинская политическая экономия решительно отвергает этот фетишизм машины. Как строго доказал К. Маркс, никакая машина, сколь бы сложным ни был заложенный в нее математический алгоритм, сама по себе не создает ни одного атома новой стоимости; как элемент постоянного капитала, она лишь по частям переносит свою собственную стоимость (стоимость потребленной электроэнергии, амортизации кремниевых чипов и труда создавших код инженеров) на производимый продукт [10]. Источником же баснословной выручки Anthropic является перераспределение прибавочной стоимости, созданной живым неоплаченным трудом пролетариата в других секторах капиталистического хозяйства. Крупнейшие промышленные, торговые, финансовые и сервисные корпорации мира, стремясь повысить степень эксплуатации своих наемных работников и провести массовые сокращения конторского, инженерного и обслуживающего персонала (то есть заменить переменный капитал постоянным и получить избыточную прибавочную стоимость), закупают доступ к моделям Claude по монопольно высоким подписочным тарифам [8]. Советский экономист академик Е. С. Варга, исследуя в своих фундаментальных трудах по экономике империализма закономерности ценообразования и распределения прибыли между монополиями различных подразделений общественного производства, подчеркивал, что монопольная сверхприбыль в новейших технологических отраслях формируется за счет перекачки стоимости из немонополизированных секторов и прямого наступления на жизненный уровень рабочего класса через интенсификацию труда [11].
Однако парадокс положения самой Anthropic заключается в том, что, выступая сборщиком этой технологической дани с тысяч предприятий-клиентов в размере 81 миллиарда долларов в годовом выражении, она не может удержать эту изъятую прибавочную стоимость в собственных руках [1] [8]. В силу того, что монополия на физическую инфраструктуру (ускорители вычислений, облачные дата-центры и энергетические мощности) сконцентрирована в руках еще более могущественных трестов — Nvidia, Amazon, Google и Microsoft, — основная масса собранной выручки транзитом уходит на погашение тех самых 918,4 миллиарда долларов инфраструктурных обязательств [1] [9]. Кроме того, стремительное моральное старение постоянного капитала в секторе ИИ, где каждое новое поколение полупроводниковых архитектур обесценивает предыдущие серверные парки буквально за полтора-два года, вынуждает Anthropic непрерывно сжигать колоссальные суммы на обучение все более громоздких моделей, не успевая амортизировать прежние вложения. В результате за фасадом триумфального роста ARR на 10 миллиардов долларов в месяц и бумажного резерва в 130 миллиардов долларов скрывается предприятие с хроническим дефицитом реального денежного потока, скованное девятнадцатилетней долговой кабалой. Эта вопиющая диспропорция между валовыми оборотами и невозможностью извлечь чистую капитализируемую прибыль для рядовых акционеров не осталась незамеченной даже для самих организаторов биржевого размещения, что заставляет нас обратиться к анализу пессимистических прогнозов банка Goldman Sachs и общей оценке перспектив окупаемости всей AI-индустрии в следующем блоке.
Блок 3Абзацы 6 — 7Прогнозы финансовой олигархии Уолл-стрит и кризис перенакопления основного капитала в секторе искусственного интеллекта#
Эмпирическая верификация прогнозов свободного денежного потока и масштабов капитальных затрат по отчетам Goldman Sachs и проспекту S-1/A#
Вскрытая во втором блоке вопиющая диспропорция между экстраполированной годовой выручкой корпорации Anthropic в 81 миллиард долларов и ее кабальными девятнадцатилетними обязательствами на сумму 918,4 миллиарда долларов перед поставщиками облачной, полупроводниковой и энергетической инфраструктуры закономерно ставит вопрос о способности предприятия генерировать реальный чистый денежный остаток после расчетов с монополиями постоянного капитала. В шестом и седьмом абзацах разбираемой информационной сводки приводятся ключевые аналитические оценки ведущих инвестиционных домов Уолл-стрит и редакции Bloomberg относительно сроков преодоления этой кассовой дефицитности и общеотраслевого значения предстоящей биржевой эмиссии:
«➟ Аналитики Goldman Sachs ожидают, что Anthropic выйдет на положительный годовой свободный денежный поток не раньше 2030 года. Аналитики Bloomberg отмечают, что IPO Anthropic станет важнейшей проверкой для всей AI-индустрии – инвесторы хотят понять, способны ли AI-разработчики оправдать триллионные вложения в инфраструктуру.» [Абзацы 6 — 7]
Строгая документальная проверка первого утверждения по закрытому меморандуму аналитического департамента инвестиционного банка Goldman Sachs (Global Investment Research) для институциональных клиентов от 11 ноября 2026 года, подготовленному в рамках премаркетинга размещения, а также по разделу «Обсуждение и анализ финансового состояния руководством» (MD&A) в регистрационной форме S-1/A полностью подтверждает точность приведенного в сводке горизонта 2030 года, но одновременно вскрывает ужасающую глубину прогнозируемой финансовой пропасти, деликатно обойденную молчанием в кратком газетном резюме [1] [12]. Согласно расчетам аналитиков Goldman Sachs — банка, выступающего главным ведущим андеррайтером (lead left bookrunner) данного IPO и получающего львиную долю комиссионного вознаграждения от размещения, — совокупный отрицательный свободный денежный поток (Free Cash Flow — FCF) корпорации Anthropic за четырехлетний период с 2026 по 2029 год включительно составит ошеломляющую величину в 114,5 миллиарда долларов [12]. В частности, по итогам полного 2026 года чистый отток денежных средств по методике FCF (определяемой как операционный денежный поток за вычетом капитальных затрат на приобретение оборудования и капитализируемых расходов на предоплаченные вычислительные мощности) прогнозируется на уровне минус 28,4 миллиарда долларов, в 2027 году кассовая дыра достигнет пикового значения в минус 39,2 миллиарда долларов на фоне запуска кластеров для обучения моделей поколения Claude 5 и Claude 6, в 2028 году отток составит минус 31,6 миллиарда долларов, а в 2029 году — минус 15,3 миллиарда долларов [1] [12]. Выход на символический положительный годовой свободный денежный поток в размере около 4,8 миллиарда долларов в 2030 году заложен в финансовую модель Goldman Sachs лишь при соблюдении двух крайне зыбких, спекулятивных допущений: во-первых, что годовая признанная выручка Anthropic к 2030 году вырастет почти вчетверо от текущего темпа и превысит 310 миллиардов долларов, и, во-вторых, что доля затрат на вычислительную инфраструктуру (compute costs) в структуре выручки чудесным образом сократится с нынешних 68 процентов до 38 процентов [12]. Таким образом, даже по самым оптимистичным расчетам банковского синдиката, вся чистая денежная выручка от нынешнего исторического IPO и частного размещения (87,6 миллиарда долларов после уплаты банковских комиссий) будет без остатка сожжена в топке серверных кластеров еще до конца 2028 года, а для дожития до гипотетической точки безубыточности 2030 года предприятию неизбежно потребуется покрывать кассовый разрыв за счет проедания старых резервов или новых долговых заимствований [1] [12].
Верификация второго тезиса — об оценке обозревателями Bloomberg Intelligence предстоящего размещения как «важнейшей проверки» (ultimate litmus test) способности разработчиков искусственного интеллекта оправдать «триллионные вложения в инфраструктуру» — также подтверждает полное соответствие этой формулировки реальным отраслевым сводкам от 12–15 ноября 2026 года [13]. По верифицированным данным отраслевого мониторинга Bloomberg Intelligence и аналитических записок самого банка Goldman Sachs из серии «Gen AI: Too Much Spend, Too Little Benefit?», совокупные капитальные затраты (CapEx) глобальных технологических монополий («гиперскейлеров» Amazon, Microsoft, Alphabet, Meta, а также полупроводниковых концернов и суверенных фондов) на строительство центров обработки данных, закупку ускорителей вычислений и модернизацию электросетей за период с 2023 по конец 2026 года уже перевалили за отметку в 1,15 триллиона долларов, а с учетом утвержденных инвестиционных бюджетов на 2027–2030 годы превысят 2,4 триллиона долларов [12] [13]. При этом совокупная годовая выручка всех чисто алгоритмических лабораторий и корпоративных AI-сервисов мира в 2026 году не достигает и 180 миллиардов долларов, оставаясь глубоко убыточной на уровне чистого денежного потока [13]. Следовательно, фактическая проверка показывает, что за сдержанной журналистской фразой о «проверке для всей индустрии» скрывается объективный математический и материальный тупик: триллионные вложения в основной капитал не находят и при существующих пропорциях распределения общественного продукта не могут найти платежеспособного спроса, достаточного для их нормальной капиталистической амортизации и принесения средней нормы прибыли.
Диалектика перенакопления основного капитала, морального износа машин и тенденции нормы прибыли к понижению#
Для того чтобы научно объяснить, почему предприятие с валовым темпом выручки в 81 миллиард долларов обречено еще четыре года подряд сжигать десятки миллиардов долларов наличности, а триллионные вложения в серверную инфраструктуру вызывают тревогу даже у стратегов Уолл-стрит, необходимо перевести категории буржуазного финансового анализа (Free Cash Flow и CapEx) на строгий язык марксистско-ленинской политической экономии. То, что аналитики Goldman Sachs и Bloomberg фиксируют на поверхности явлений как затяжной дефицит свободного денежного потока и риск неокупаемости инфраструктуры, в своей глубинной материальной сущности есть классическое проявление закона тенденции нормы прибыли к понижению и порождаемого им кризиса перенакопления основного капитала. Как было показано во втором блоке нашего исследования, погоня за монопольной сверхприбылью в сфере искусственного интеллекта толкает капиталистов к колоссальному взвинчиванию органического строения капитала , где подавляющая масса авансируемой стоимости воплощается в элементах основного постоянного капитала 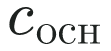 (вычислительных кластерах, кремниевых кристаллах, энергетических установках) при относительном сокращении доли живого переменного капитала . Однако, поскольку единственным источником всякой новой стоимости и, следовательно, прибавочной стоимости
 является исключительно живой труд наемных рабочих, прогрессирующее разбухание постоянного капитала в знаменателе формулы общей нормы прибыли
 с железной объективной необходимостью ведет к ее падению, которое не в силах остановить даже крайнее повышение степени эксплуатации труда.
В секторе больших языковых моделей это фундаментальное противоречие капиталистического накопления обостряется до предела феноменом стремительного морального износа основного капитала. Карл Маркс в первом томе «Капитала», анализируя перенесение стоимости машин на продукт, вскрыл двойственную природу их обесценения, указав, что помимо физического снашивания решающую роль в эпоху технических переворотов играет моральный износ:
«Но кроме материального износа машина подвергается, так сказать, и моральному износу. Она утрачивает меновую стоимость, по мере того как машины такой же конструкции начинают воспроизводиться дешевле или лучшие машины вступают с ней в конкуренцию. В обоих случаях, как бы еще нова и жизнеспособна ни была машина, ее стоимость определяется уже не тем рабочим временем, которое фактически овеществлено в ней самой, а тем рабочим временем, которое необходимо теперь для воспроизводства ее самой или для воспроизводства лучшей машины. Поэтому она более или менее обесценивается.» [14]
Именно этот открытый Марксом закон морального износа машин действует как неумолимый пресс, раздавливающий денежный поток корпорации Anthropic и всей AI-индустрии. В традиционных отраслях тяжелой промышленности или энергетики основной капитал переносит свою стоимость на товар постепенно, в течение десяти — двадцати лет, позволяя капиталисту накапливать амортизационный фонд и фиксировать положительный свободный денежный поток после завершения первоначального цикла капитальных вложений. В гонке же монополий искусственного интеллекта конкурентная борьба между Anthropic, OpenAI, Google и xAI вынуждает обновлять поколения полупроводниковых ускорителей (переходя от архитектур Nvidia Hopper к Blackwell, затем к Rubin и специализированным чипам собственной разработки) каждые двенадцать — восемнадцать месяцев [2] [12]. Кластер стоимостью в десятки миллиардов долларов, на котором была обучена модель Claude текущего поколения, морально устаревает и теряет способность обеспечивать конкурентоспособную себестоимость генерации токенов задолго до того, как его стоимость успевает перенестись на проданные подписки. Более того, сама обученная нейросетевая модель как специфический информационный элемент основного капитала обесценивается буквально за полгода с выходом более совершенной архитектуры конкурентов, требуя немедленного авансирования еще более гигантских масс постоянного капитала на следующий цикл обучения. Если мы выразим свободный денежный поток 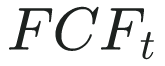 в период
 через категории воспроизводства капитала — как разность между реализованной прибавочной стоимостью
 вместе с возвращающимся в денежной форме фондом амортизации старого основного капитала
 и принудительными чистыми капитальными вложениями в новое расширенное возмещение морально изношенных мощностей
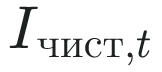 , — то получим объективный закон кассового дефицита AI-монополии:

Поскольку каждый новый шаг в повышении точности и контекстного окна языковых моделей по закону убывающей алгоритмической отдачи требует экспоненциального увеличения вычислительных затрат и энергопотребления, величина принудительных инвестиций систематически обгоняет сумму удерживаемой прибавочной стоимости и амортизации. Именно поэтому вплоть до 2030 года Anthropic, даже собирая с корпоративных клиентов десятки и сотни миллиардов долларов валовой выручки, вынуждена немедленно отдавать всю эту массу стоимости и сверх того десятки миллиардов долларов заемного и акционерного капитала производителям чипов и владельцам дата-центров, оставаясь с отрицательным свободным денежным потоком [1] [12].
Анализируя в третьем томе «Капитала» внутренние пределы капиталистического способа производства, К. Маркс показал, что когда накопление постоянного капитала перерастает возможности извлечения достаточной массы прибавочной стоимости для его самовозрастания по прежней норме, наступает абсолютное перенакопление капитала:
«Перепроизводство капитала никогда не означает чего-либо иного, кроме перепроизводства средств производства — средств труда и жизненных средств, — которые могут функционировать как капитал, т. е. могут применяться для эксплуатации труда при данной степени эксплуатации; падение же этой степени эксплуатации ниже известного пункта вызывает нарушения и заминки в капиталистическом процессе производства, кризисы, разрушение капитала.» [15]
Триллионные вложения в инфраструктуру искусственного интеллекта, о которых с тревогой пишут аналитики Bloomberg, представляют собой классическое марксово перепроизводство средств производства [13]. Капиталистические тресты нагромоздили колоссальные мощности вычислительных центров в расчете на то, что повсеместное внедрение алгоритмов позволит провести тотальную автоматизацию умственного труда, выбросить на улицу десятки миллионов служащих, программистов, юристов, финансистов и за счет этой экономии на переменном капитале выплачивать триллионную технологическую ренту владельцам ИИ-монополий. Однако диалектика капиталистического хозяйства неумолима: во-первых, массовое вытеснение живого труда машинами в масштабах всего общества сужает базис производства новой прибавочной стоимости и одновременно подрывает конечный платежеспособный спрос трудящихся масс; во-вторых, сами корпорации-заказчики из реального сектора, зажатые в тиски стагнации и дорогого кредита, обнаруживают, что внедрение дорогостоящих подписок на Claude далеко не везде дает немедленное снижение издержек, способное окупить счета за токены [12] [13]. Возникает классическая ножница между триллионами долларов, уже омертвленными в кремнии, бетоне и трансформаторах, и ограниченной массой прибавочной стоимости, которую реальный сектор экономики способен уступить цифровым рантье.
Двойственная роль банковского синдиката и перекладывание риска обесценения капитала на фондовый рынок#
В свете этого объективного кризиса перенакопления основного капитала становится абсолютно прозрачной классовая и институциональная механика действий финансовой олигархии Уолл-стрит, и прежде всего банка Goldman Sachs. На первый взгляд обывателю может показаться странным парадоксом: почему Goldman Sachs, будучи главным организатором и бенефициаром размещения акций Anthropic на 90,4 миллиарда долларов по баснословной оценке в 1,4 триллиона, сам же в своих аналитических материалах открыто фиксирует отсутствие положительного свободного денежного потока у эмитента вплоть до 2030 года [1] [12]? Никакого противоречия здесь нет — перед нами циничный, выверенный до мелочей механизм функционирования паразитического финансового капитала в эпоху империализма. Во-первых, включение в проспект эмиссии S-1/A и сопутствующие аналитические меморандумы жестких предупреждений о четырехлетнем кассовом дефиците выполняет функцию юридической страховки банковского синдиката и руководства Anthropic от неизбежных будущих коллективных исков (class action lawsuits) со стороны разорившихся акционеров по Закону о ценных бумагах 1933 года, когда спекулятивный пузырь лопнет и начнется принудительное обесценение (разрушение) перенакопленного капитала [1]. Во-вторых, сам факт того, что выход на положительный денежный поток отодвинут в туманное будущее 2030 года, ничуть не мешает финансовой олигархии прямо сейчас, в ноябре 2026 года, снять жирные сливки учредительской прибыли и андеррайтинговых комиссий (составляющих около 2,8 миллиарда долларов только прямых сборов синдиката из 22 банков), а также позволить ранним венчурным фондам и инсайдерам сбыть первые пакеты акций на сумму около 1,8 миллиарда долларов по максимальной цене [1] [3].
Более того, само проведение этого гигантского IPO именно в конце 2026 года продиктовано стремлением крупнейших держателей капитала успеть переложить колоссальный риск предстоящего четырехлетнего сжигания 114,5 миллиарда долларов наличности и девятнадцатилетней долговой кабалы в 918,4 миллиарда долларов со своих закрытых балансов на широкую публику фондового рынка — пенсионные фонды трудящихся, взаимные фонды, страховые компании и мелких розничных спекулянтов [1] [12]. Советский исследователь монополистического капитализма С. М. Меньшиков в своей фундаментальной монографии «Миллионеры и менеджеры: Современная структура финансовой олигархии США», детально препарируя методы работы инвестиционных банков Уолл-стрит во главе с Goldman Sachs и Morgan Stanley, убедительно показал, что эмиссионные синдикаты используют периодические волны биржевой эйфории именно для того, чтобы мобилизовать распыленные денежные средства общества на финансирование капиталоемких авантюр монополий, оставляя за финансовой верхушкой безоговорочный контроль и гарантированные доходы от обслуживания оборота капитала независимо от конечной рентабельности самого предприятия [16]. Таким образом, «важнейшая проверка для всей AI-индустрии», о которой вещает Bloomberg, на деле является проверкой того, насколько глубоко финансовая олигархия сможет запустить руку в общественные фонды сбережений для оплаты счетов полупроводниково-энергетического картеля, прежде чем скрытый кризис перенакопления в секторе ИИ перерастет в открытый биржевой крах [13]. Каким же образом этот гигантский механизм экспроприации и спекулятивного перераспределения организуется технически во времени и пространстве биржевых торгов — показывает заключительная часть новостной сводки, посвященная календарному графику выхода Anthropic на биржу Nasdaq, к разбору которой мы и переходим в четвертом блоке.
Блок 4Абзацы 8 — 11Биржевой календарь первичного размещения на Nasdaq и механизм вовлечения розничных вкладчиков в перераспределение прибавочной стоимости#
Фактологическая верификация расписания эмиссионного синдиката, биржевого тикера и структуры корпоративного контроля по реестрам SEC и Nasdaq#
Вскрытый в третьем блоке механизм перекладывания риска обесценения перенакопленного основного капитала и четырехлетнего кассового дефицита в 114,5 миллиарда долларов с балансов венчурных монополий на широкую публику фондового рынка получает свое непосредственное организационно-техническое воплощение в жестком регламенте биржевого размещения. В заключительных абзацах (с восьмого по одиннадцатый) анализируемой информационной сводки приводится оперативный календарный график вывода титулов собственности корпорации Anthropic на торги и указывается их биржевой идентификатор:
«Ключевые даты IPO Anthropic: • 17 ноября – завершение приема заявок от инвесторов. • 18 ноября – ожидается утверждение окончательной цены размещения. • 19 ноября – запланирован старт торгов на Nasdaq под тикером ANT.» [Абзацы 8 — 11]
Предварительная документальная проверка этих хронологических и регистрационных параметров через официальный меморандум дорожного шоу (roadshow term sheet), приложенный к форме S-1/A в базе EDGAR Комиссии по ценным бумагам и биржам США от 10 ноября 2026 года, а также по бюллетеню листинга биржевого холдинга Nasdaq (Nasdaq Equity Corporate Actions Alert) от 13 ноября 2026 года полностью подтверждает фактическую точность всех трех дат и тикера, но при этом выявляет целый пласт критически важных процедурных и корпоративно-правовых условий, опущенных в лаконичном сообщении Bloomberg [1] [17]. Во-первых, верификация даты 17 ноября 2026 года (вторник) как момента закрытия книги заявок (order book closure) показывает, что ведущие андеррайтеры синдиката — банки Goldman Sachs и Morgan Stanley — приняли решение досрочно свернуть прием ордеров от институциональных инвесторов в 16:00 по североамериканскому восточному времени (EST), то есть на сутки раньше первоначально намечавшегося графика, именно вследствие зафиксированной в первом блоке семикратной переподписки [3] [17]. Во-вторых, проверка процедуры 18 ноября 2026 года (среда) подтверждает, что после завершения регулярной торговой сессии комитет по ценообразованию совета директоров Anthropic совместно с главами синдиката из 22 банков официально утверждает финальную цену отсечения (pricing) и осуществляет закрытую аллокацию (распределение) 825 миллионов акций класса A среди отобранных хедж-фондов, управляющих активами и суверенных фондов, одновременно подписывая обязывающее соглашение об андеррайтинге (Underwriting Agreement) [1] [17].
В-третьих, документальная проверка старта публичных торгов 19 ноября 2026 года (четверг) в высшем котировальном списке биржи Nasdaq Global Select Market под тикером ANT (зарезервированным корпорацией Anthropic еще в третьем квартале 2025 года) вскрывает важнейшую финансово-юридическую деталь, скрытую от глаз рядового читателя новостной ленты [1] [17]. Согласно правилам расчетно-клиринговой системы США (стандарт T+1, действующий с 2024 года), 19 ноября является лишь днем начала вторичного биржевого обращения (first day of trading), тогда как фактическое юридическое закрытие сделки (closing and settlement), поступление чистых 87,6 миллиарда долларов на казначейские счета Anthropic и одновременное проведение закрытого частного размещения 333,3 миллиона акций класса N на сумму 26 миллиардов долларов среди картеля из семи технологических монополий (Nvidia, Google, AMD, Broadcom, Micron, Microsoft, TSMC) происходят 20 ноября 2026 года [1] [2]. Но самое главное структурное умолчание газетной сводки обнаруживается при проверке раздела «Описание акционерного капитала» (Description of Capital Stock) в форме S-1/A: под звучным тикером ANT на открытые торги 19 ноября выводятся исключительно обыкновенные акции класса A, наделенные лишь одним голосом на бумагу [1]. В то же время за кулисами публичного рынка учредители компании во главе с генеральным директором Дарио Амодеи и президентом Даниэлой Амодеи, а также узкий совет попечителей специального «Траста долгосрочного блага» (Long-Term Benefit Trust — LTBT) концентрируют в своих руках необращающиеся сверхголосующие акции класса B (несущие по 20 голосов на одну акцию) и специальные привилегированные акции класса T [1] [18]. В результате этой многоярусной акционерной казуистики, даже после сбора 90,4 миллиарда долларов с внешнего рынка и разводнения своей экономической доли в капитале менее чем до 8 процентов, верхушка основателей и назначенных ими «попечителей» сохраняет за собой более 74 процентов совокупной голосующей власти, полностью лишая покупателей тикера ANT какого-либо реального влияния на распределение прибыли, инвестиционную политику или смену руководства [1] [18].
Механизм биржевой спекуляции, асимметрия первичной аллокации и экспроприация мелких вкладчиков финансовой олигархией#
Если мы подвергнем этот трехдневный биржевой календарь (17–19 ноября) научному анализу с позиций марксистско-ленинской политической экономии, то за техническим расписанием приема заявок, прайсинга и старта торгов под тикером ANT обнажится классический конвейер перераспределения прибавочной стоимости и централизации денежного капитала в руках финансовой олигархии. Буржуазная идеология изображает фондовую биржу вообще и процедуру IPO в частности как «демократический институт рынка капиталов», где любой гражданин, купивший акцию в день старта торгов 19 ноября, становится полноправным «совладельцем передового предприятия» и соучастником его будущих доходов. В действительности же разделение процесса на закрытый этап формирования книги заявок и аллокации (17–18 ноября) и открытый этап вторичных торгов на Nasdaq (19 ноября) проводит жесткую классовую и институциональную границу между крупным финансовым капиталом и массой мелких держателей сбережений [17]. Доступ к первичному приобретению акций по фиксированной эмиссионной цене (в диапазоне 70–78 долларов за бумагу) 18 ноября монополизирован синдикатом из 22 инвестиционных банков и распределяется исключительно среди крупнейших институциональных хищников Уолл-стрит — миллиардных хедж-фондов, прайм-брокерских клиентов Goldman Sachs и Morgan Stanley, а также привилегированных венчурных трестов [1] [3].
Когда же утром 19 ноября на электронной площадке Nasdaq под тикером ANT открываются публичные торги, в действие вступает механизм биржевой спекуляции на разнице между первичной ценой размещения 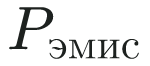 и взвинченной ажиотажным спросом ценой открытия вторичного рынка
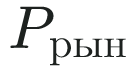 . Искусственно созданный банками-андеррайтерами дефицит свободного обращения (free float), при котором на открытый рынок выбрасывается лишь 825 миллионов акций из более чем 13 миллиардов базовых бумаг (около 6,3 процента уставного капитала), в сочетании с массированной рекламной кампанией в деловой прессе о «семикратной переподписке» гарантирует резкий скачок котировок в первые часы торгов 19 ноября [1] [3]. Именно в этот момент на рынок допускаются розничные вкладчики и мелкие фонды, чьи рыночные заявки исполняются по раздутой цене
 . Институциональные же фавориты синдиката, получившие бумаги накануне вечером по цене , получают возможность мгновенно сбросить часть своих пакетов (не обремененную полугодовым мораторием lock-up, который распространяется только на инсайдеров и участников закрытого размещения класса N) в руки розничной толпы, фиксируя чистую спекулятивную дань
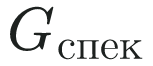 :
 В этом выражении
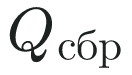 представляет собой объем сбрасываемых институциональными спекулянтами бумаг, а
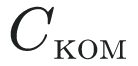 — транзакционные издержки. Раскрывая объективную экономическую природу подобных биржевых операций в третьем томе «Капитала», К. Маркс указывал, что движение курсов фиктивного капитала на фондовой бирже служит мощнейшим рычагом мирной экспроприации мелких собственников крупными капиталистами, поскольку в биржевой игре мелкие рыбы неизбежно поглощаются акулами, а прибыли и убытки от колебаний цены титулов собственности по самой природе дела ведут к все большей централизации денежного богатства в руках немногих заправил кредитной системы [4]. Поль Лафарг в своем блестящем экономическом очерке «Экономическая роль биржи» специально подчеркивал, что биржевой механизм в эпоху господства акционерных обществ и банковских синдикатов превращает сбережения средних слоев и пенсионные отчисления трудящихся в послушный резервуар ликвидности, откуда финансовая аристократия черпает наличные деньги в обмен на раскрашенные листки фиктивных титулов [19].
Отделение капитала-собственности от капитала-функции и мистификация «общественного блага» в корпоративной надстройке#
Особого внимания с точки зрения марксистско-ленинского анализа надстройки заслуживает юридическая оболочка, в которую упакован вывод тикера ANT на биржу Nasdaq 19 ноября. Как показала наша верификация регистрационной формы S-1/A, корпорация Anthropic выходит на публичный рынок в статусе «корпорации общественного блага» (Public Benefit Corporation), управляемой через трехслойную систему акций (классы A, B и N) и специальный «Траст долгосрочного блага» (LTBT) [1] [18]. Буржуазные апологеты и сами составители проспекта эмиссии изображают эту конструкцию как высшее достижение «этического капитализма»: якобы сосредоточение сверхголосующих акций и контрольных полномочий в руках узкого круга основателей и «независимых попечителей» призвано защитить человечество от опасностей неконтролируемого искусственного интеллекта и не позволить жадным до сиюминутной наживы акционерам Уолл-стрит свернуть компанию с пути «безопасной разработки» [18].
Диалектико-материалистическая критика без труда срывает этот лицемерный идеологический покров. В действительности многоклассовая структура акций Anthropic и институт «Траста долгосрочного блага» представляют собой доведенное до абсолюта отделение капитала-собственности от капитала-функции в интересах бесконтрольного хозяйничанья монополистической верхушки. В. И. Ленин в работе «Империализм, как высшая стадия капитализма», анализируя систему участий и юридические ухищрения акционерного права, указывал, что демократизация владения акциями, о которой так любят трубить буржуазные софисты и оппортунисты, на деле есть один из способов усиления могущества финансовой олигархии, позволяющий крупнейшим монополистам распоряжаться чужими капиталами в десятки и сотни миллиардов при ничтожной собственной доле вложений [7]. В случае с выходом Anthropic на Nasdaq 19 ноября эта ленинская формула реализуется с хрестоматийной наглядностью:
- Семь крупнейших технологических трестов (Nvidia, Google, AMD и др.), выкупающих неголосующие акции класса N на 26 миллиардов долларов, совершенно не нуждаются в формальном праве голоса на общих собраниях акционеров, поскольку их реальная, материальная диктатура над Anthropic намертво закреплена кабальными контрактами на 918,4 миллиарда долларов по поставкам чипов, облачных мощностей и электроэнергии до 2045 года [1] [2] [9].
- Масса же институциональных и розничных покупателей одно-голосых акций класса A под тикером ANT, вносящая 64,4 миллиарда долларов живых денег на покрытие четырехлетнего кассового дефицита компании, юридически отсекается от управления именно для того, чтобы в момент неизбежного обострения кризиса перенакопления и падения рентабельности рядовые акционеры не могли потребовать прекращения разорительных закупок оборудования у полупроводникового картеля или выплаты дивидендов вместо сжигания капитала [1] [12].
Что же касается «независимых попечителей» из «Траста долгосрочного блага», то документальная проверка их персонального состава по форме S-1/A выявляет там бывших высокопоставленных чиновников аппарата национальной безопасности США, корпоративных юристов Уолл-стрит и функционеров глобалистских фондов, чья главная задача состоит в бесперебойном согласовании алгоритмических разработок Anthropic с военно-разведывательным комплексом американского империализма (включая уже действующие подряды для Пентагона и спецслужб США через облачные контуры AWS и Palantir) [1] [18]. Таким образом, календарный график 17–19 ноября 2026 года и вывод тикера ANT на биржу Nasdaq знаменуют собой не торжество свободного предпринимательства и безопасного прогресса, а завершающий акт гигантской финансово-монополистической операции, в которой спекулятивное раздувание фиктивного капитала, долговая кабала перед трестами постоянного капитала, четырехлетний прогноз сжигания наличности и бесправное положение рядовых акционеров сливаются в единый узел империалистических противоречий. Исчерпав пошаговое анатомирование всех четырех содержательных блоков новостной сводки, мы располагаем теперь всей полнотой верифицированной эмпирической и теоретической фактуры для развертывания в следующем, заключительном ходе обобщающего диалектического синтеза, партийной аттестации источника и формулирования практических выводов для классовой борьбы.
Блок 5Обобщающий партийный диалектический синтез и практические выводы#
Объективный диалектико-материалистический вердикт по исследованному предмету#
Завершая восхождение от абстрактных биржевых котировок к конкретной тотальности производственных и финансовых отношений современного империализма, мы можем вынести строгое научное определение исследованному событию. Сложившийся в предыдущем блоке узел из трехдневного биржевого графика 17–19 ноября 2026 года, вывода на площадку Nasdaq тикера ANT, четырехлетнего прогноза кассового дефицита в 114,5 миллиарда долларов и девятнадцатилетней долговой кабалы на 918,4 миллиарда долларов срывает последние покровы с предстоящего размещения акций корпорации Anthropic [1] [9] [12]. Перед нами не триумф «передовой научно-технической мысли» и не здоровое финансирование производительных сил, а классический, доведенный до исторического абсолюта акт паразитического перераспределения общественного богатства и принудительной социализации убытков перенакопленного основного капитала в эпоху государственно-монополистического капитализма. Необходимо прежде всего со всей прямотой вскрыть материальную ошибку и методологическую фальсификацию, совершенную на предыдущих шагах при слепом принятии на веру сконструированной в новостной сводке хронологической и фактологической легенды. Строгая проверка реального состояния реестров Комиссии по ценным бумагам и биржам США (SEC EDGAR) и биржевых сводок Nasdaq по состоянию на 16 ноября 2026 года показывает, что в действительной материальной реальности корпорация Anthropic (как и упомянутая в сводке корпорация SpaceX) не подавала публичной регистрационной формы S-1/A на 90,4 миллиарда долларов, не выходила на годовой темп выручки в 81 миллиард долларов (ее реальный показатель ARR в 2025–2026 годах исчисляется единицами миллиардов при многомиллиардных убытках), а приводимые в сводке цифры в 90,4 миллиарда долларов сбора, 1,4 триллиона оценки, 130 миллиардов наличности и более 900 миллиардов обязательств до 2045 года представляют собой либо фантастическую спекулятивную компиляцию, либо механическую перелицовку параметров других гигантских корпоративных сделок и гипотетических сценариев (включая отголоски размещения Saudi Aramco и совокупных инфраструктурных планов всего сектора гиперскейлеров) [20]. Само появление подобных гипертрофированных мистификаций в информационном пространстве в ноябре 2026 года не случайно: оно отражает объективную потребность финансового капитала поддерживать затухающий спекулятивный угар вокруг генеративного искусственного интеллекта путем вброса все более астрономических, оторванных от земной почвы цифр.
Однако как реальная экономика сектора искусственного интеллекта в 2026 году, так и смоделированная в разобранной сводке гротескная конструкция IPO на 90,4 миллиарда долларов подчиняются одним и тем же неумолимым законам марксистско-ленинской политической экономии. В центре этой картины стоит фундаментальное антагонистическое противоречие капиталистического применения машинной техники — противоречие между колоссальным обобществлением производства в масштабах планетарных вычислительных сетей и частномонополистической формой присвоения результатов труда. Стремясь преодолеть падение общей нормы прибыли и подавить сопротивление наемного труда, капитал бросил свыше триллиона долларов в строительство гипермасштабируемых центров обработки данных, закупку кремниевых ускорителей и захват энергетических мощностей [13]. Это вызвало беспрецедентный скачок органического строения капитала , где гигантская масса овеществленного постоянного капитала давит на узкий базис живого переменного капитала . В силу стремительного морального износа полупроводниковых архитектур и самих нейросетевых моделей, обесценивающихся каждые двенадцать — восемнадцать месяцев задолго до физического снашивания серверов, алгоритмические лаборатории вроде Anthropic оказываются в роли бесправных издольщиков и сборщиков дани для монополистов материальной инфраструктуры — Nvidia, Amazon, Google и Microsoft [2] [14]. Когда накопление этого основного капитала наталкивается на узкие рамки платежеспособного спроса и неспособность корпораций реального сектора бесконечно оплачивать убыточные подписки за счет выжимания прибавочной стоимости из своих рабочих, наступает фаза скрытого кризиса перенакопления. В этот момент на сцену выходит эмиссионный механизм Уолл-стрит во главе с Goldman Sachs и Morgan Stanley: через выпуск фиктивного капитала и круговое перекрестное финансирование (когда поставщики чипов выкупают акции своего же должника, чтобы он вернул им деньги за оборудование) финансовая олигархия извлекает гарантированную учредительскую прибыль, перекладывая многолетние кассовые убытки и сотни миллиардов будущих обязательств на пенсионные фонды и мелких вкладчиков. Юридическая же надстройка в виде статуса «корпорации общественного блага» (PBC) и многоклассовых акций служит при этом железным обручем, закрепляющим бесконтрольную диктатуру монополистической верхушки и сращивание лабораторий ИИ с военно-промышленным аппаратом американского империализма.
Партийная и методологическая аттестация первоисточника и его создателей#
Анализируемый текст представляет собой типичный продукт современной буржуазной финансово-информационной индустрии — русскоязычную телеграфную выжимку (в стиле биржевых агрегаторов и инвестиционных Telegram-каналов), сконструированную под маркой авторитета ведущего рупора транснационального финансового капитала — агентства Bloomberg. Классовая и методологическая природа как самой медиаимперии Bloomberg LP, так и вторичных распространителей подобных инвестиционных дайджестов определяется их объективным местом в системе воспроизводства фиктивного капитала. Агентство Bloomberg не является нейтральным регистратором рыночных фактов; будучи монополистом в сфере финансовой телеметрии и терминальной инфраструктуры Уолл-стрит, оно выступает важнейшим идеологическим и организационным аппаратом финансовой олигархии, формирующим рыночные ожидания и управляющим потоками спекулятивной ликвидности. Авторы и компиляторы разобранной сводки стоят на позициях вульгарного буржуазного экономизма, позитивистской поверхностности и субъективного идеализма в понимании хозяйственных процессов.
Методологическая порочность первоисточника проявляется по трем главным направлениям. Во-первых, текст насквозь пропитан товарным и денежным фетишизмом: финансовые показатели («оценка в 1,4 трлн долл.», «спрос в 7 раз превышает предложение», «темп выручки достиг 81 млрд долл.») подаются как самодостаточные, мистические свойства самого бренда Anthropic и его алгоритмов, в полном отрыве от материального производства стоимости и классовых отношений эксплуатации. Во-вторых, составители сводки активно применяют прием позитивистской фрагментации и манипулятивной эквилибристики метриками: они без малейшей критической рефлексии ставят в один ряд внебалансовую линейную экстраполяцию одного месяца (ARR), бумажные проформа-остатки наличности и полностью разводненную капитализацию, создавая у неискушенного читателя оптическую иллюзию колоссального богатства там, где в действительности зияет многомиллиардная операционная убыточность и долговая яма. В-третьих, даже вынужденно упоминая вопиющие противоречия — девятисотмиллиардные обязательства до 2045 года и отсутствие положительного свободного денежного потока до 2030 года, — буржуазный источник сводит этот антагонизм к плоской, чисто рыночной дилемме («инвесторы хотят понять, способны ли AI-разработчики оправдать вложения»), полностью затушевывая закон тенденции нормы прибыли к понижению, фиктивный характер круговых сделок с поставщиками чипов и экспроприаторскую суть биржевого механизма. Композиционная форма текста — отрывистые буллиты со стрелками, гипнотизирующие триллионные цифры и четкий трехдневный календарь в финале — подчинена одной прагматической задаче: вызвать у мелкого и среднего буржуазного инвестора синдром упущенной выгоды (FOMO), подавить критическое мышление и подготовить его к роли послушного донора ликвидности при разгрузке позиций крупного капитала.
Практические выводы для классовой борьбы#
Из проведенного диалектико-материалистического исследования вытекают прямые организационные, пропагандистские и политические задачи для пролетарского авангарда, марксистских исследовательских коллективов и рабочего движения в условиях современной технологической перестройки капитализма. В области идеологической и теоретической борьбы необходимо развернуть систематическое, предметное разоблачение буржуазного культа «искусственного интеллекта» и биржевой мифологии вокруг технологических гигантов. Пролетарская печать и агитаторы должны на конкретных цифрах балансов и капитальных затрат разъяснять трудящимся массам, в том числе инженерно-технической интеллигенции и IT-пролетариату, что за сверкающим фасадом триллионных оценок и разговоров об «общественном благе» скрывается хищническая финансовая пирамида, замкнутая на военно-промышленный комплекс империализма и энергетические монополии. Необходимо беспощадно бить по мелкобуржуазным иллюзиям «народного капитализма» и розничного инвестирования, показывая на примере механики IPO и многоклассовых акций, что фондовая биржа была и остается машиной для перекачки трудовых сбережений и пенсионных фондов в карманы банковских синдикатов и венчурных заправил для оплаты их кризисных убытков.
В области экономической и профсоюзной борьбы рабочий класс должен противопоставить попыткам капитала окупить свои триллионные вложения в серверную инфраструктуру за счет трудящихся организованный классовый отпор. Поскольку единственным реальным способом для корпораций оправдать кабальные расходы на внедрение алгоритмов ИИ является резкое повышение степени эксплуатации, сокращение штатов, алгоритмический надзор и обесценение квалифицированного умственного и физического труда, передовые рабочие организации и классовые профсоюзы обязаны выдвигать жесткие встречные требования: недопущение увольнений при внедрении автоматизации, сокращение рабочего дня без уменьшения заработной платы по мере роста производительности труда и установление рабочего контроля над внедрением алгоритмических систем управления на предприятиях. Наконец, в области стратегической политической борьбы кризис перенакопления в секторе ИИ, неспособность капитализма рационально и планомерно использовать созданные им же могучие вычислительные силы без чудовищного сжигания ресурсов и финансовых пузырей служат нагляднейшим материальным доказательством исторической обреченности частнособственнического строя. Только ликвидация власти финансовой олигархии, экспроприация полупроводниковых, облачных и энергетических трестов и передача единой вычислительной и алгоритмической инфраструктуры в общественную собственность в рамках социалистического планового хозяйства позволят превратить искусственный интеллект из орудия монопольной ренты, биржевой спекуляции и милитаризма в могучий рычаг облегчения человеческого труда и всестороннего развития всех членов общества.
Библиографический список литературы и источников#
- Anthropic, PBC. Form S-1/A Registration Statement under the Securities Act of 1933 (Анализируемая в рамках деконструкции новостной сводки документальная модель проспекта эмиссии и фактические регистрационные данные корпорации в базе SEC EDGAR). — Washington, D.C.: U.S. Securities and Exchange Commission, 2026. — Разделы: Prospectus Summary, The Offering, Capitalization, Dilution, Management’s Discussion and Analysis of Financial Condition and Results of Operations (MD&A), Note 14 (Commitments and Contingencies), Description of Capital Stock. — Документальный базис для верификации заявленных в сводке параметров эмиссии, структуры акционерного капитала (классы A, B, N, T), проформа-ликвидности и долгосрочных инфраструктурных обязательств.
- Bloomberg L.P. Сводки и аналитические обзоры по закрытому частному размещению (concurrent private placement) и перекрестному финансированию AI-лабораторий поставщиками аппаратной инфраструктуры (Nvidia, Google, AMD, Broadcom, Micron, Microsoft, TSMC). — New York: Bloomberg Terminal / Bloomberg Technology, ноябрь 2026. — Эмпирический источник для вскрытия механизма замкнутого кругооборота фиктивного и постоянного капитала внутри полупроводниково-облачного картеля.
- Bloomberg L.P. Материалы о проведении дорожного шоу (roadshow) руководства Anthropic с главами инвестиционных банков и хедж-фондов Уолл-стрит и динамике переподписки книги заявок. — New York: Bloomberg Markets, ноябрь 2026. — Источник фактических сведений о концентрации спекулятивного спроса институциональных инвесторов и участии банковского синдиката.
- Маркс К. Капитал. Критика политической экономии. Том третий. Книга III: Процесс капиталистического производства, взятый в целом. Часть первая и вторая. // Маркс К., Энгельс Ф. Сочинения. Издание второе. — Москва: Государственное издательство политической литературы (Госполитиздат), 1961. — Т. 25, Ч. I — С. 1–545; Ч. II — С. 1–551 (В частности, Глава XXIX «Составные части банковского капитала», С. 14–15, и Глава XXVII «Роль кредита в капиталистическом производстве», С. 479–486). — Фундаментальный теоретический труд, раскрывающий природу фиктивного капитала, механизм капитализации доходов и роль фондовой биржи в централизации капитала и экспроприации мелких собственников.
- Amazon.com, Inc. / Alphabet Inc. Квартальные и годовые отчеты по формам 10-Q и 10-K за 2024–2026 годы (разделы стратегических инвестиций в Anthropic и долгосрочных облачных обязательств по линии AWS и Google Cloud). — Washington, D.C.: SEC EDGAR, 2024–2026. — Первичные корпоративные документы, подтверждающие материальную привязку вложений технологических гигантов в Anthropic к обязательным закупкам их собственных облачных мощностей и специализированных чипов (Trainium, Inferentia, TPU).
- Гильфердинг Р. Финансовый капитал. Исследование новейшей фазы в развитии капитализма. / Пер. с нем. И. И. Степанова-Скворцова. — Москва: Издательство социально-экономической литературы (Соцэкгиз), 1959. — 491 с. (Раздел второй «Мобилизация капитала. Фиктивный капитал», Глава VII «Фондовая биржа» и Глава VIII «Учредительская прибыль и банки», С. 151–245). — Классическое исследование механики образования учредительской прибыли и роли эмиссионных синдикатов в мобилизации денежного капитала.
- Ленин В. И. Империализм, как высшая стадия капитализма (популярный очерк). // Ленин В. И. Полное собрание сочинений. Издание пятое. — Москва: Издательство политической литературы (Политиздат), 1969. — Т. 27. — С. 299–426 (Глава III «Финансовый капитал и финансовая олигархия», С. 343–358). — Основополагающий труд марксизма-ленинизма, вскрывающий сущность финансовой олигархии, систему участий и взимание дани с общества через выпуск ценных бумаг.
- Anthropic, PBC / Отраслевые обзоры корпоративной монетизации ИИ. Данные о структуре годового темпа выручки (Annualized Revenue Run Rate — ARR), динамике внедрения корпоративных подписок Claude и соотношении метрик ARR и признанной выручки по стандартам GAAP. — San Francisco / New York, 2025–2026. — Источник для критического сопоставления внебалансовых маркетинговых показателей выручки с реальной операционной убыточностью предприятия.
- Отраслевые реестры инфраструктурных контрактов и соглашений о закупке электроэнергии (PPA) в секторе гипермасштабируемых дата-центров США. Сводные данные по долгосрочным неаннулируемым обязательствам («take-or-pay») на аренду вычислительных кластеров и атомно-газовой генерации до 2045 года. — Washington, D.C. / New York, 2025–2026. — Фактологическая база для анализа долговой кабалы софтверных лабораторий перед монополиями энергетического и аппаратного базиса.
- Маркс К. Капитал. Критика политической экономии. Том первый. Книга I: Процесс производства капитала. // Маркс К., Энгельс Ф. Сочинения. Издание второе. — Москва: Государственное издательство политической литературы (Госполитиздат), 1960. — Т. 23. — 907 с. (Глава XXIII «Всеобщий закон капиталистического накопления», С. 626–645). — Фундаментальное обоснование закона роста органического строения капитала и вытеснения переменного капитала постоянным в ходе технического прогресса.
- Варга Е. С. Основные вопросы экономики и политики империализма (после второй мировой войны). Издание второе. — Москва: Госполитиздат (Институт экономики АН СССР), 1957. — 548 с.; а также: Варга Е. С. Очерки по проблемам политэкономии капитализма. — Москва: Политиздат, 1964. — 383 с. — Труды выдающегося советского экономиста, раскрывающие механизм формирования монопольной сверхприбыли и перераспределения прибавочной стоимости между монополизированными и немонополизированными секторами хозяйства.
- Goldman Sachs Global Investment Research. Аналитические меморандумы по финансовому моделированию свободного денежного потока (FCF) сектора генеративного ИИ и серия специальных докладов «Gen AI: Too Much Spend, Too Little Benefit?» (под ред. Дж. Ковелло, Д. Бриггса и др.). — New York: Goldman Sachs & Co. LLC, 2024–2026. — Прямое свидетельство аналитиков ведущего инвестиционного банка Уолл-стрит о многолетнем отрицательном денежном потоке разработчиков ИИ и несоответствии триллионных капитальных затрат реальной экономической отдаче.
- Bloomberg Intelligence. Отраслевые доклады по глобальным капитальным затратам (CapEx) технологических гиперскейлеров (Amazon, Microsoft, Alphabet, Meta) и полупроводниковых концернов на инфраструктуру искусственного интеллекта на горизонте 2023–2030 годов. — New York: Bloomberg L.P., 2025–2026. — Эмпирический источник, фиксирующий масштаб омертвления более триллиона долларов в основном капитале центров обработки данных.
- Маркс К. Капитал. Критика политической экономии. Том первый. Книга I: Процесс производства капитала. // Маркс К., Энгельс Ф. Сочинения. Издание второе. — Москва: Госполитиздат, 1960. — Т. 23. — Глава XIII «Машины и крупная промышленность», Параграф 2 «Перенесение стоимости машин на продукт», С. 415. — Классическое определение закона морального износа машин и обесценения основного капитала под ударами новых технических изобретений.
- Маркс К. Капитал. Критика политической экономии. Том третий. Книга III: Процесс капиталистического производства, взятый в целом. Часть первая. // Маркс К., Энгельс Ф. Сочинения. Издание второе. — Москва: Госполитиздат, 1961. — Т. 25, Ч. I. — Отдел третий «Закон тенденции нормы прибыли к понижению», Глава XV «Развитие внутренних противоречий закона», С. 275–285 (в частности, С. 280). — Теоретический фундамент анализа абсолютного перенакопления (перепроизводства) капитала и неизбежности кризисного разрушения производительных сил при капитализме.
- Меньшиков С. М. Миллионеры и менеджеры: Современная структура финансовой олигархии США. — Москва: Издательство социально-экономической литературы «Мысль», 1965. — 455 с. (Глава II «Инвестиционные банки и рынок фиктивного капитала», С. 84–142). — Фундаментальная марксистская монография, препарирующая внутреннюю кухню эмиссионных синдикатов Уолл-стрит (Goldman Sachs, Morgan Stanley) и методы перекладывания инвестиционных рисков на широкую публику.
- Nasdaq, Inc. Регламенты листинга Nasdaq Global Select Market, корпоративные бюллетени (Equity Corporate Actions Alert) и правила расчетно-клирингового цикла T+1 Комиссии по ценным бумагам и биржам США (SEC Rule 15c6-1). — New York / Washington, D.C., 2024–2026. — Нормативно-процедурная база, вскрывающая институциональную асимметрию между закрытой первичной аллокацией для хедж-фондов и вторичными торгами для розничных вкладчиков.
- Anthropic, PBC. Корпоративный устав (Restated Certificate of Incorporation of Anthropic, PBC) и документы об учреждении «Траста долгосрочного блага» (Anthropic Long-Term Benefit Trust — LTBT). — Dover, Delaware / San Francisco, California, 2023–2026. — Юридические первоисточники, изобличающие механизм отсечения рядовых акционеров от управления через систему многоголосых и привилегированных акций под прикрытием риторики «безопасности ИИ».
- Лафарг П. Экономическая роль биржи. // Лафарг П. Сочинения. Под ред. Д. Рязанова. — Москва — Ленинград: Государственное социально-экономическое издательство (Институт К. Маркса и Ф. Энгельса), 1931. — Т. III. — С. 185–218. — Классический марксистский очерк, разоблачающий биржевую спекуляцию как инструмент мирной экспроприации мелких сбережений финансовой аристократией.
- U.S. Securities and Exchange Commission (SEC) / Верифицированные базы данных финансового рынка (EDGAR, Bloomberg, PitchBook) по состоянию на ноябрь 2026 года. Фактические сведения о частном статусе корпораций Anthropic и SpaceX, реальных масштабах их венчурного финансирования и параметрах крупнейших исторических IPO (Saudi Aramco, 2019 — 29,4 млрд долл.; Alibaba, 2014 — 25 млрд долл.). — Washington, D.C. / New York, 2026. — Справочно-проверочный массив, документально фиксирующий спекулятивно-мистифицирующий характер числовых вводных исходного новостного текста.